当サイトの記事は編集部がメーカー公式情報などの公開情報をもとに独自に調査・執筆しています。記事内にはアフィリエイト広告を含む場合があります。
トヨタ ハリアーの見積もりで残クレを勧められて『月々こんなに安くなるなら、残クレでいいかも』と思った方も多いはずです。でも、本当に得なのか気になりますよね。
結論から言うと、ハリアーの残クレは月々の支払いは軽くなる一方、同じ金利なら総支払額は通常ローンより多くなります。損か得かは、何年で乗り換えるか、車をどう使うかで決まります。
この記事を読むと、残クレと通常ローンの差を数字で比べて、自分に合う買い方が分かります。
そもそも残クレ(残価設定ローン)とは?
残クレは、数年後の車の価値(残価)を先に決めて、その分を最後に回すローンです。毎月払うのは「車の価格から残価を引いた分」と利息なので、月々の支払いが軽くなります。
- 残クレは月々の支払いが軽い代わりに、利息は残価の分にもかかる
- 同じ金利・同じ期間なら、総支払額は通常ローンより多くなる
- 数年ごとに乗り換える人、走行距離が少ない人には向きやすい
- 長く乗る人、たくさん走る人は、通常ローンや現金も比べたい
最終回には、だいたい次の3つから選びます。
- 車を返す(走行距離や傷の条件を満たせば、残価の支払いは不要)
- 残価を払って買い取る(一括、または再ローン)
- 新しい車に乗り換える
『最後に返せばいいなら、気楽そう』と感じますよね。ただ、返す時には走行距離や傷の条件があります。ここは後でしっかり見ていきます。
ハリアーの残クレと通常ローン、総支払額はいくら違う?
いちばん知りたいところですよね。ここでは、ハリアーのGとZ(どちらも2WD)で計算してみます。
車両価格は’26年8月現在のメーカー希望小売価格(消費税込)です。金利・期間・残価率は説明のために置いた仮の条件で、実際の契約条件ではありません。
- 金利:年4.9%(仮)
- 期間:5年(60回)
- 残価:車両価格の40%(仮)
- 頭金:なし、諸費用・オプションは含めない
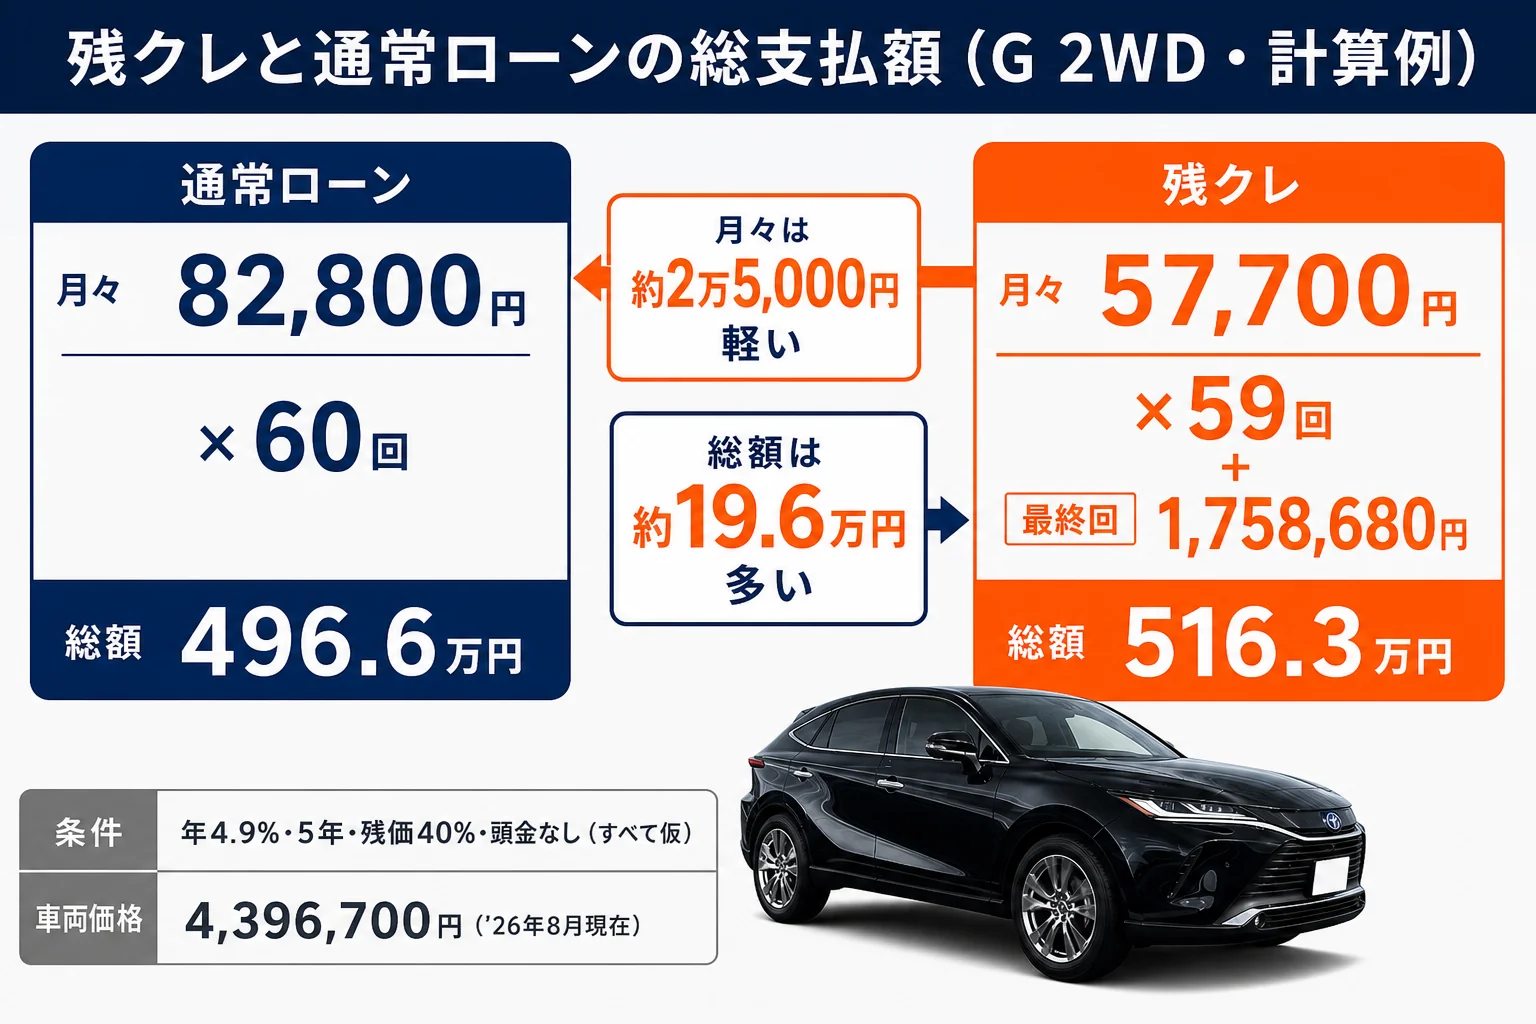
G 2WD(4,396,700円)の場合
| 項目 | 通常ローン | 残クレ |
|---|---|---|
| 月々の支払い | 約82,800円(60回) | 約57,700円(59回) |
| 最終回 | なし | 1,758,680円(残価) |
| 総支払額 | 約496.6万円 | 約516.3万円 |
| うち利息 | 約57.0万円 | 約76.6万円 |
月々は約2万5,000円軽くなります。その代わり、最後まで払うと利息は約19.6万円多くなる計算です。
Z 2WD(4,866,400円)の場合
| 項目 | 通常ローン | 残クレ |
|---|---|---|
| 月々の支払い | 約91,600円(60回) | 約63,900円(59回) |
| 最終回 | なし | 1,946,560円(残価) |
| 総支払額 | 約549.7万円 | 約571.4万円 |
| うち利息 | 約63.0万円 | 約84.8万円 |
Zでも傾向は同じで、利息の差は約21.7万円になります。車両価格が高いほど、差も大きくなるんです。
E-Fourにすると月々いくら増える?
雪の多い地域にお住まいなら、E-Four(4WD)も気になりますよね。E-Fourはどのグレードも2WDより22万円高く設定されています。
G E-Four(4,616,700円)で、上と同じ仮の条件で計算すると次のとおりです。
| 項目 | 通常ローン | 残クレ |
|---|---|---|
| 月々の支払い | 約86,900円(60回) | 約60,600円(59回) |
| 最終回 | なし | 1,846,680円(残価) |
| 総支払額 | 約521.5万円 | 約542.1万円 |
G 2WDの残クレと比べると、月々の差は約2,900円です。月々で見ると小さく感じますが、総額では約25.8万円の差になります。
2WDとE-Fourの選び方は ハリアーは2WDとE-Four(4WD)どっち? で詳しく比べています。
なぜ残クレのほうが利息が多くなる?
『月々が安いのに、なんで総額は高くなるの?』と不思議に思いますよね。理由はシンプルです。
残クレは、最後に回した残価の分も、ずっと借りたままになっています。借りている金額が減りにくいので、そのぶん利息がかかり続けるんです。
残クレの金利は、時期やキャンペーンで変わります。通常ローンより低い金利が用意されることもあるので、見積もりでは忘れずに金利と総支払額を両方書いてもらいましょう。月々の支払いとの関係は ハリアーのローン月々いくら? で詳しく計算しています。
5年後に手放すなら、実質の負担はどう変わる?
総支払額だけ見ると残クレは不利に見えます。ただ、「5年で乗り換える」前提なら、見方が少し変わるんです。
G 2WDで、5年後に手放す場合の実質の負担を比べてみます。売る時の金額は、残価と同じ1,758,680円(車両価格の40%)だったと仮定します。
| 買い方 | 払った金額 | 手放す時に戻る金額 | 実質の負担 |
|---|---|---|---|
| 現金で買って売る | 4,396,700円 | 1,758,680円 | 約263.8万円 |
| 通常ローンで買って売る | 約496.6万円 | 1,758,680円 | 約320.8万円 |
| 残クレで最後に返す | 約340.4万円(59回分) | なし | 約340.4万円 |
同じ条件なら、残クレは約19.6万円分、通常ローンより負担が大きい計算です。現金で買えるなら、利息がかからない分いちばん軽くなります。
残クレならではのよいところ
それでも残クレが選ばれるのは、「最後の金額が決まっている」安心感があるからです。
例えば5年後、中古相場が下がっていて、車が残価より安くしか売れなかったとします。残クレで条件を守って返すなら、その差を自分でかぶらずに済むんです。
反対に、相場が上がっていれば、返すより売ったほうが得になることもあります。最終回の時に、買取の金額も調べてから決めるのがおすすめです。売る時の考え方は ハリアーのリセールバリュー にまとめています。
頭金を入れると何が変わる?
『頭金を入れたほうがいいの?』と迷う方もいるはずです。頭金を入れると、借りる金額そのものが減るので、月々の支払いも利息も軽くなります。
例えば、今の車の下取りや買取の金額を頭金に回すのはよくある方法です。今の車にいくら付くかで、残クレの月々の金額も変わってくるんです。
ボーナス払いを組み合わせる方法もあります。月々は軽くなりますが、借りる金額は変わらないので、総支払額が減るわけではない点は覚えておきましょう。
残クレが向いている人・向いていない人
ここまでの数字をふまえると、向き不向きはかなりはっきりします。
- 3〜5年ごとに新しい車に乗り換えたい
- 年間の走行距離が少なめ
- 月々の支払いを抑えて、上のグレードやオプションを選びたい
- 数年後の相場の上下を気にせず乗りたい
- 1台を長く乗りつぶしたい
- 長距離を走ることが多い
- 総支払額をできるだけ抑えたい
- カスタムを楽しみたい(返す時に元に戻す必要がある)
「残クレならZにも手が届くって言われたんです」
「月々で見るとそうなんですが、総額だとGより約55万円多くなりますね」
こんな会話は珍しくありません。Gの残クレ総額は約516.3万円、Zは約571.4万円で、差は約55.1万円です(上の仮の条件の場合)。月々の差は約6,200円でも、総額では大きく変わることを覚えておきましょう。
契約の前に確かめたい条件
残クレで後悔しやすいのは、契約の条件をよく見ないまま決めてしまう時です。ここが大事なところですよ!
- 金利(実質年率)と総支払額
- 残価はいくらか、車両価格の何%か
- 走行距離の上限(月あたり・年あたり)と、超えた時の精算
- 傷やへこみの基準と、返す時の精算方法
- 途中で乗り換える時の残債の扱い
- カスタムや社外パーツの扱い
例えば走行距離の上限は、毎日の通勤距離で考えてみてください。休日のドライブやキャンプが多い方は、思ったより距離が伸びることもあります。
残クレの途中で乗り換える場合、下取りや買取の金額で残りの支払いを精算します。金額が足りないと、差額を払うか、次のローンに上乗せすることになります。下取りの進め方は ハリアーの下取り額の目安と交渉の順番 で確かめられます。
残クレ・ローン・KINTO、どう選ぶ?
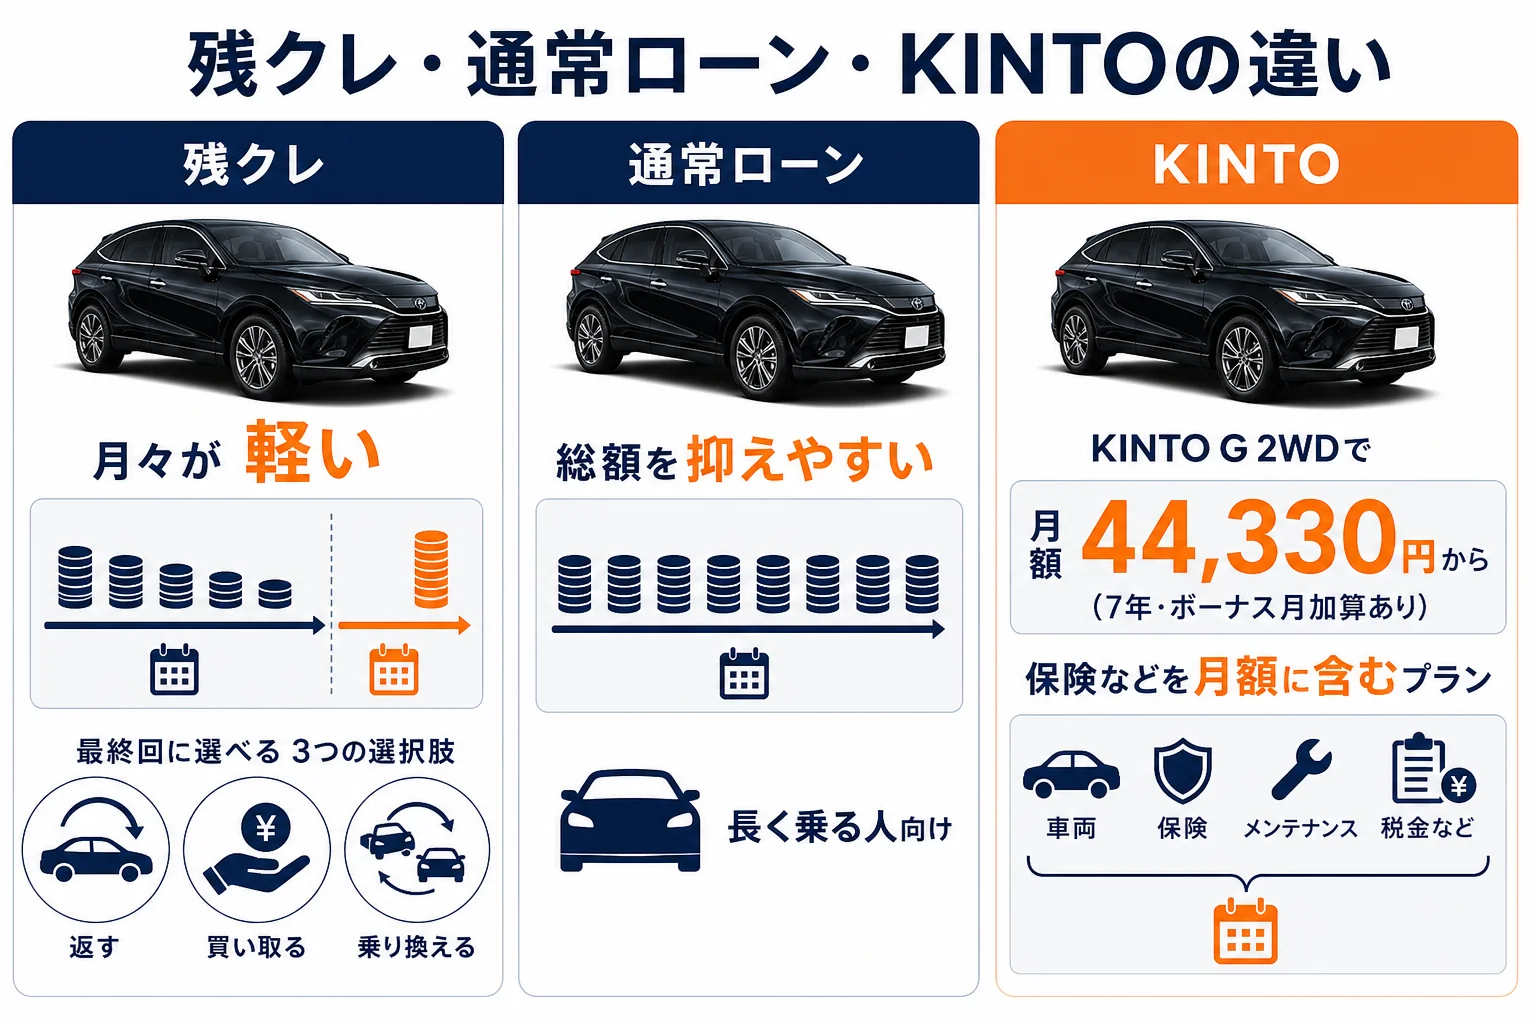
ハリアーには、トヨタのKINTOで乗る方法もあります。公式掲載では、G(2WD)で月額44,330円(税込)からです。
この金額は、初期費用フリープラン7年で、ボーナス月に165,000円を14回加算する条件です。7年分を足すと、44,330円×84回と165,000円×14回で、合計6,033,720円になります。
| 買い方 | 車の持ち主 | 月々以外にかかるもの | 向いている人 |
|---|---|---|---|
| 現金 | 自分 | 税金・保険・メンテナンス | 総額を抑えたい人 |
| 通常ローン | 完済まではローン会社などの場合あり | 税金・保険・メンテナンス | 長く乗りたい人 |
| 残クレ | 完済まではローン会社などの場合あり | 税金・保険・メンテナンス、最終回の支払い | 数年で乗り換えたい人 |
| KINTO | KINTO(借りて乗る) | 月額に含まれる範囲は公式で確認 | 手続きをまとめたい人 |
KINTOは、任意保険やメンテナンスなどを月額に含むプランとして案内されています。中身が違うので、残クレと月額だけで比べるのは難しいんです。
KINTOやリースの費用の比べ方は ハリアーをリース・サブスク(KINTO等)で乗る場合の費用 で詳しく見られます。
見積もりは「総支払額」で並べて比べる
残クレかローンかを決める時は、月々の金額ではなく総支払額で並べるのがいちばん確実です。そのうえで、新車の値引きも忘れずに詰めておきましょう。
値引きが増えれば、借りる金額そのものが減ります。残クレでも通常ローンでも、利息が減ることにつながるんです。値引きの目安は ハリアーの値引き相場と限界額 で確認できます。
「残クレと通常ローン、両方の総支払額を書いてもらえますか?」とひと言頼むだけで、比べやすい見積もりになります。同じ条件で、複数の販売店から見積もりを取って比べてみてください!
ハリアー買いたいドットコム
ハリアーの値段、先に相場を見ておく
今の車の買取相場と、ハリアーの値引き・総額の目安を先に知っておくと、商談で迷いにくくなります。
無料今の車の買取相場を調べる※相場は年式・走行距離・状態で変わります。
よくある質問
ハリアーの残クレは損ですか?
同じ金利・期間なら、総支払額は通常ローンより多くなります。ただ、数年で乗り換える人や、最後の金額を決めておきたい人には向いている買い方です。
残クレの月々の支払いはいくらですか?
金利・期間・残価で変わります。仮に年4.9%・5年・残価40%・頭金なしとすると、G 2WD(4,396,700円)で月約57,700円、Z 2WD(4,866,400円)で月約63,900円の計算です。
残クレの最終回では何を選べますか?
一般的には、車を返す・残価を払って買い取る・新しい車に乗り換えるの3つです。返す場合は走行距離や傷の条件があります。
残クレの途中で売ることはできますか?
できますが、残りの支払いを精算する必要があります。売る金額が足りない場合は、差額を払うか次のローンにまとめることになります。
残クレとKINTOはどちらが安いですか?
KINTOは任意保険やメンテナンスなどを月額に含むプランとして案内されているため、月額だけでは比べられません。含まれる範囲をそろえて総額で比べてみてください。
まとめ
- ハリアーの残クレは月々が軽い代わりに、同じ金利なら総支払額は通常ローンより多い
- 仮の条件(年4.9%・5年・残価40%)では、利息の差はG 2WDで約19.6万円、Z 2WDで約21.7万円
- 数年で乗り換える人や走行距離が少ない人には向きやすい
- 契約前は金利・残価・走行距離の上限・傷の基準を確かめる
- 見積もりは総支払額で並べ、値引きも詰めて借りる金額を減らす
コメント